උද්ධමන අවදානම් මැද තවත් පොලී වැඩිවීම් අවශ්ය බව එංගලන්ත බැංකුවේ ප්රධාන ආර්ථික විද්යාඥයා කියයි
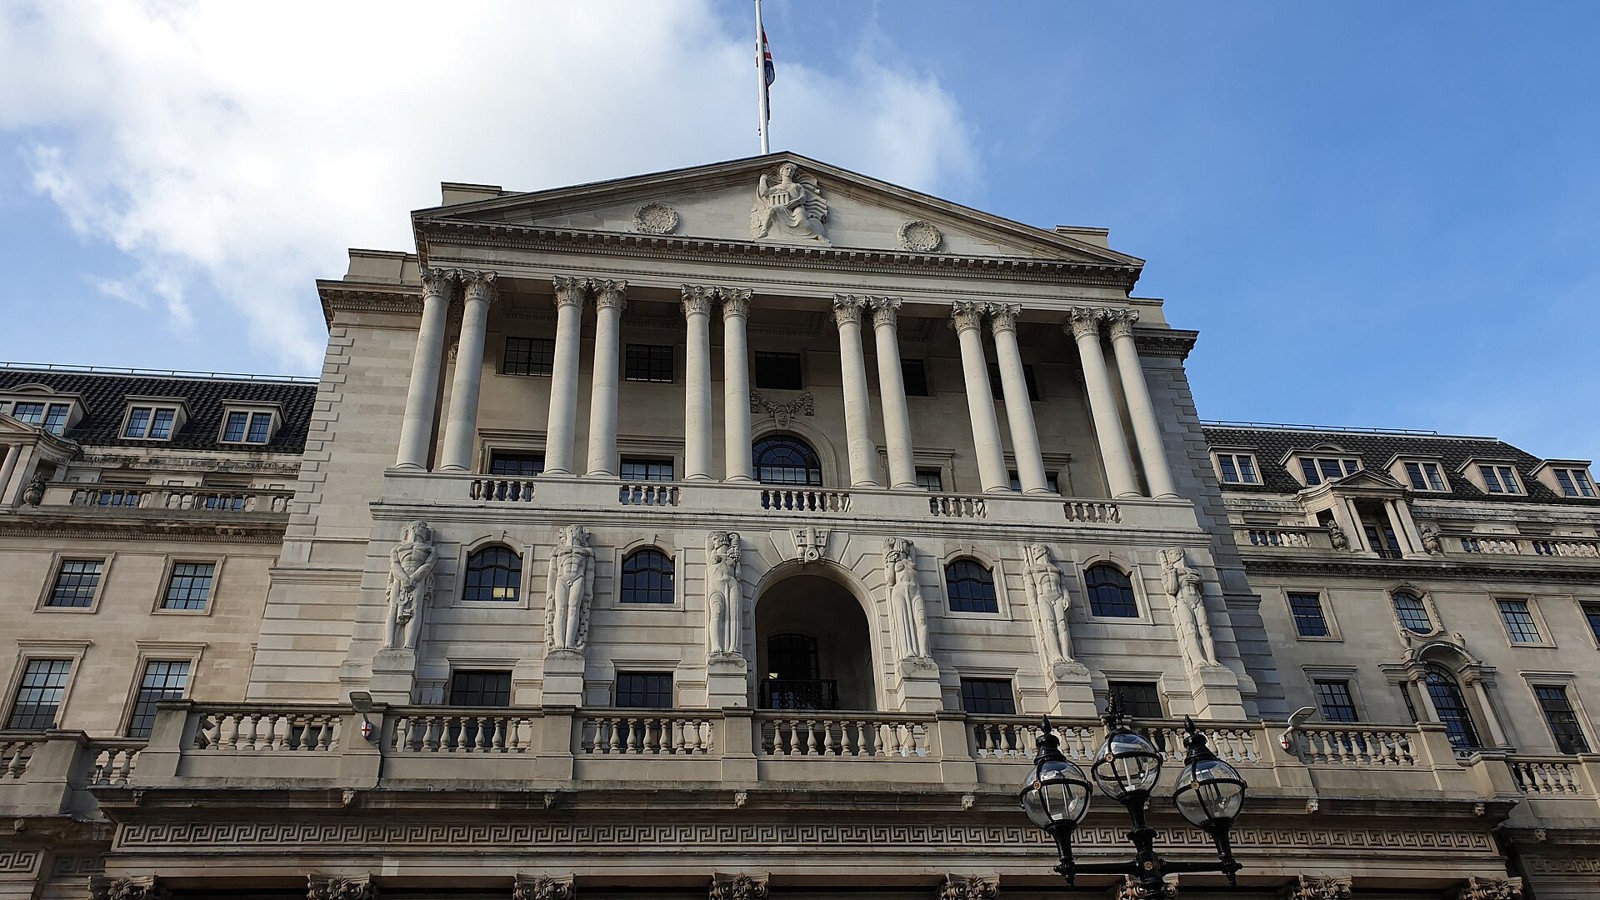
උද්ධමනය (inflation) පාලනය කිරීමට දෙසැම්බර් මාසයේ සහ 2027 මුල් භාගයේ තවදුරටත් පොලී අනුපාත වැඩි කිරීමට අවශ්ය විය හැකි බව එංගලන්ත බැංකුවේ (Bank of England) ප්රධාන ආර්ථික විද්යාඥ හියු පිල් (Huw Pill) පවසයි. ඔහුගේ ප්රකාශ ප්රතිපත්ති සම්පාදකයකුගේ තක්සේරුවක් මිස සමස්ත මුදල් ප්රතිපත්ති කමිටුවේ (Monetary Policy Committee) තීරණයක් නොවේ. බැංකුව මේ මස මුලදී සිය අනුපාතය 3.75% සිට 4% දක්වා ඉහළ නැංවූ අතර ඊළඟ නියමිත තීරණය දෙසැම්බර් 17 වැනිදා ගැනීමට නියමිතය.
මෑතකදී කළ ප්රතිශතාංක හතරෙන් එකක වැඩිවීම වැදගත් පියවරක් ලෙස පිල් විස්තර කළද, මුදල් ප්රතිපත්තියට තවත් ඉදිරියට යෑමට ඇති බව පැවසීය. අමතර වැඩිවීම් සාධාරණීකරණය කරන සාක්ෂි ලැබෙනු ඇතැයි ඔහු අපේක්ෂා කරන අතර කාලයත් සමඟ උද්ධමනය යළි 2% ඉලක්කයට ගෙන ආ යුතු බව පවසයි. ප්රතිචාර දැක්වීමට බැංකුව ඕනෑවට වඩා කල් බලා සිටි බවද ඔහු තර්ක කළේය. දෙසැම්බරයේ තවත් ප්රතිශතාංක හතරෙන් එකක වැඩිවීමක් වෙත තම නැඹුරුව පවතින බව එයින් ඔහු ඇඟවීය.
අවධානය යොමුවන්නේ ඉරාන (Iran) යුද්ධය හා සම්බන්ධ ඉහළ තෙල් හා ගෑස් මිල නිසා ලබන වසන්තයේ උද්ධමනය 5% ආසන්නයට තල්ලු වී පසුව වැටුප් හා වෙනත් මිලවලටද බලපානු ඇතැයි ඇති අවදානමටය. රාජ්ය හා පෞද්ගලික අංශවල සැලකිය යුතු වැටුප් ඉල්ලීම් පිල් අපේක්ෂා කරන අතර එවැනි දෙවන වටයේ බලපෑම් ගැන කනස්සල්ල පළ කරයි. ඒ අතරම අපේක්ෂිත වැටුප් වැඩිවීම් හෝ සමාගම් සිය ඉහළ ගිය පිරිවැය සියල්ල පාරිභෝගිකයන් මත පැටවීම පිළිබඳ පැහැදිලි සාක්ෂි බැංකුවට තවමත් ලැබී නැත. ඔහුගේ අනතුරු ඇඟවීම ඉදිරියේදී වර්ධනය වනු ඇතැයි අපේක්ෂා කරන අවදානමක් පිළිබඳවය. එය දැනටමත් මැන ඇති, සෑම තැනකම පවතින වැටුප් හා මිල එකිනෙක ඉහළ නංවන චක්රයක් පිළිබඳව නොවේ.
2027දී ප්රතිපත්ති පොලී අනුපාතය 5% ආසන්නයට ළඟා වනු ඇතැයි මූල්ය වෙළෙඳපොළ අපේක්ෂා කරයි. එම අපේක්ෂාව මිල ගණන් තුළ පිළිබිඹු වීම අසාධාරණ බව පිල් නොසැලකූ අතර සුළු වැඩිවීම් පමණක් කිරීමට ඇති ඉඩකඩ අඩු බව ඇඟවීය. කෙසේ වෙතත් වෙළෙඳපොළ අපේක්ෂා වෙනස් විය හැකිය. ඒවා සහතික කළ අනාගත අනුපාතයක් හෝ බැංකුවේ පොරොන්දුවක් නොවේ. ඉරාන ගැටුම ඉක්මනින් අවසන්වී ඊට සම්බන්ධ බලශක්ති මිල පහළ යෑමක් සිදුවීමටද ඇති ඉඩ අඩු බව පිල් සැලකීය.
ආර්ථික තත්ත්වය පිළිබඳ මතභේද පවතී. තෙවැනි කාර්තුවේ 0.7%ක වර්ධනය, ඉල්ලුම වඩා ඔරොත්තු දෙන බවට වන මතයට සහාය වී තිබේ. එහෙත් ඉහළ ණය පිරිවැය නිමැවුම් කර්මාන්තය, ඉදිකිරීම් සහ ගෘහස්ථ වියදම් දුර්වල කළ හැකිය. වසරේ වැඩි කාලයක් ඉදිකිරීම් හැකිළී තිබේ. දෙසැම්බරයේ මුදල් ප්රතිපත්තිය දැඩි කිරීමේ ඉඩ වැඩිවෙමින් පවතින බව ඇතැම් විශ්ලේෂකයන් දකින අතර, තවත් අය දැනටමත් පීඩනයට ලක්ව ඇති අංශවලට ඇතිවන පිරිවැය ගැන කනස්සල්ල පළ කරති.
ලබන වසරේ ණය නැවත මූල්යකරණය කිරීමට අපේක්ෂිත නිවාස හිමියන් මිලියන 2.3කට පමණ එහි ප්රතිවිපාක බලපානු ඇත. සාමාන්ය නිවසක බලශක්ති මිල සීමාව පවුම් (£) 2,000 ආසන්නයට ළඟාවීමෙන් සහ පළාත් පාලන බද්දේ සාමාන්ය වැඩිවීම් 5% ආසන්න වීමෙන්ද ගෘහස්ථ අයවැයට බලපෑම් ඇති විය හැකිය. මේ දෙකම තවමත් ඉදිරි අපේක්ෂා මිස සෑම පවුලකටම එක සමාන බිල්පත් නොවේ. තවත් පොලී අනුපාත තීරණ රඳා පවතින්නේ උද්ධමනය, වැටුප්, ඉල්ලුම සහ ප්රමාණවත් නොවන හෝ අධික ලෙස ක්රියා කිරීමේ අවදානම් පිළිබඳ කමිටුවේ තක්සේරුව මතය.